
Imagen: «¿El futuro nos mueve o nos exprime?: La verdadera cara de Grupo Entregas detrás de sus eslóganes corporativos».
Grupo Entregas (entregas.ec), representante de FedEx en Ecuador, exhibe el eslogan «Nos mueve el futuro». Sin embargo, la investigación periodística de Theios Parrhesía de IJ Alliance evidencia una realidad que plantea serios cuestionamientos sobre la transparencia de su proceso informativo hacia los consumidores.
La investigación revela que sus plataformas automatizadas presentan desgloses tributarios que pueden resultar confusos para el usuario, particularmente en lo relacionado con el IVA, generando incertidumbre y preocupación antes de la entrega de la mercancía. A ello se suma la aplicación de cargos por servicios locales que, en el caso analizado, superan ampliamente el costo del flete internacional, sin que la documentación entregada explique de manera clara la composición y el fundamento del rubro «Manejo».
Esta falta de información suficiente dificulta que el consumidor comprenda con precisión qué está pagando, limita su capacidad para verificar la razonabilidad de los valores facturados y lo coloca en una situación de indefensión frente a un proceso altamente automatizado que debería caracterizarse por la transparencia y el respeto al derecho a una información clara, veraz y oportuna.
El comercio electrónico transfronterizo y la importación de bienes culturales deberían ser procesos fluidos que conecten a los ciudadanos con el mundo. Sin embargo, en el Ecuador, el acceso a estos bienes a menudo se convierte en una pesadilla de estrés debido a la opacidad, la falta de claridad y los desgloses de valores confusos que las empresas de envíos internacionales (couriers) envían a sus clientes. Cuando un sistema automatizado mezcla números de forma ambigua, coloca al usuario en un estado de indefensión que puede hacerle creer que está siendo víctima de un cobro ilegal.
A través de esta crónica e investigación, desglosamos un caso real que encendió las alarmas en nuestra redacción, demostrando por qué la claridad en la información es un derecho fundamental que las corporaciones logísticas no pueden seguir ignorando.
Infografía educativa de Theios Parrhesía
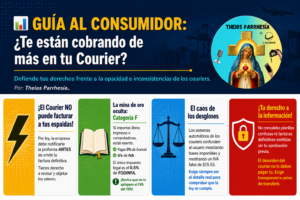
Guía al Consumidor: ¿Te están cobrando de más en tu Courier?
Esta infografía explica de forma clara los derechos de los consumidores en Ecuador cuando importan productos mediante empresas de courier, con especial énfasis en la Categoría F, que comprende libros y equipos de computación beneficiados con 0 % de IVA cuando cumplen la normativa vigente.
Su contenido orienta al usuario sobre aspectos fundamentales como:
- La obligación de recibir una proforma antes de la factura definitiva, permitiéndole revisar y objetar cualquier valor antes de autorizar el cobro.
- Los beneficios tributarios de la Categoría F, recordando que estos bienes pueden estar exentos de aranceles e IVA, correspondiendo únicamente el pago de los tributos que establezca la legislación aplicable, como el FODINFA cuando proceda.
- La importancia de revisar los desgloses de cobro, verificando que las bases imponibles, impuestos y servicios estén correctamente identificados y no generen confusión al consumidor.
- El derecho a exigir transparencia, evitando aceptar planillas o facturas definitivas emitidas sin la revisión y aprobación previa del usuario.
- La necesidad de revisar la Declaración Aduanera Simplificada (DAS) para comprobar que los tributos liquidados por la autoridad aduanera coincidan con los valores realmente trasladados por el courier y detectar posibles inconsistencias entre la liquidación oficial y la facturación comercial.
El objetivo de esta guía es promover una cultura de consumo informado, fortaleciendo el derecho de los ciudadanos a recibir información clara, suficiente y verificable antes de realizar cualquier pago, fomentando la transparencia en la gestión de las empresas de mensajería internacional y el cumplimiento de la normativa ecuatoriana.
1. El Detonante: La Alerta de un IVA Inexistente
Ver documento con el desglose errado por parte de Entregas.ec
El caso ocurrió en Pelileo. Se importó desde Argentina un paquete de 2.7 kilogramos con tres libros de lectura impresos (entre ellos la Santa Biblia de Monseñor Juan Straubinger y el libro del Apocalipsis del P. Leonardo Castellani), con un valor comercial (FOB) de $98.00. El envío fue coordinado internacionalmente a través de FedEx, cuya representación operativa en Ecuador la ejerce la empresa Entrega.ec.
Al realizarse la nacionalización, la empresa envió una proforma y un detalle de valores inicial que desató la indignación. En el confuso texto remitido por la transportista, aparecía un rubro que indicaba de forma aislada:
«IVA: $15.53».
El cuadro de ellos (Tal como lo programó su sistema)
| COLUMNA A (Aduana e Impuestos) | VALOR (USD) | COLUMNA B (Cobros de la Empresa) | VALOR (USD) |
|---|---|---|---|
| Valor FOB | 98,00 | Trámites y Manejos | 53,23 |
| Flete | 4,05 | ||
| Seguro | 0,98 | ||
| ❌ Valor CIF | 98,98 | ||
| Ad Valorem | 0,00 | ||
| FODINFA | 0,52 | ||
| ARAN. ESP. | 0,00 | ||
| ICE | 0,00 | ||
| Salvaguardia | 0,00 | ||
| ⚠️ IVA | 15,53 | ||
| Recargo adm. por pago de imp. | 0,00 | ||
| Total impuestos* | 0,52 | Total Trámites y Manejos | 53,23 |
| ???? Total pago | 53,75 |
¿Por qué el IVA dice 15,53 y no 6,94?
De acuerdo con el funcionamiento que describes del sistema, el valor 15,53 se origina posiblemente por dos comportamientos distintos del software:
1. El sistema calculó automáticamente el IVA sobre la mercancía
El sistema habría aplicado de forma automática el 15 % de IVA al valor de la mercancía (CIF), sin distinguir que el envío correspondía a libros, los cuales se encontraban exentos de IVA conforme al régimen aplicable de la Categoría F.
Como resultado, el programa mostró un IVA de USD 15,53, aunque ese valor no debía formar parte de la liquidación final.
2. El IVA real de los servicios quedó integrado dentro del rubro «Trámites y Manejos»
El IVA que sí corresponde legalmente es el generado por los servicios prestados por el courier.
En lugar de presentarlo como un rubro independiente (USD 6,94), el sistema lo incorporó dentro del total de Trámites y Manejos (USD 53,23), ocultando visualmente su composición.
El «parche» que realizó el sistema
Según el comportamiento observado en la liquidación, el sistema terminó calculando el total utilizando únicamente:
- Impuestos del Estado: USD 0,52 (FODINFA).
- Servicios del courier: USD 53,23.
Por ello, el total finalmente cobrado fue:
USD 0,52 + USD 53,23 = USD 53,75
mientras el valor de USD 15,53 permanecía visible en la pantalla sin formar parte de la suma final.
Conclusión
La presentación de la información genera una evidente inconsistencia visual:
- aparece un IVA de USD 15,53;
- el Total de Impuestos muestra únicamente USD 0,52;
- y el Total a Pagar (USD 53,75) no incorpora esos USD 15,53.
Aclaración importante: La documentación analizada en este reportaje evidencia una presentación de valores que puede resultar confusa para el consumidor. En la liquidación emitida por el courier aparece un IVA de USD 15,53, mientras que el Total de Impuestos refleja únicamente USD 0,52 y el Total a Pagar asciende a USD 53,75, sin que el documento explique de forma clara cómo se relacionan estos valores ni dónde se encuentra desglosado el IVA correspondiente a los servicios prestados por la empresa. Si bien la Declaración Aduanera Simplificada (DAS) demuestra que el Servicio Nacional de Aduana del Ecuador (SENAE) aplicó correctamente la normativa vigente para la importación de libros y liquidó únicamente el FODINFA de USD 0,52, la forma en que el courier presenta su liquidación comercial dificulta que el usuario comprenda qué conceptos fueron efectivamente cobrados y cuáles no formaron parte del cálculo final. Esta falta de claridad no permite reconstruir de manera transparente la operación y pone de relieve la importancia de que las empresas de mensajería internacional proporcionen desgloses completos, verificables y comprensibles, en cumplimiento del derecho del consumidor a recibir información clara, suficiente y oportuna antes de realizar cualquier pago.
Según la Ley de Régimen Tributario Interno (LRTI) del Ecuador, los libros impresos pertenecen a la Categoría F de Courier, gozando de un beneficio histórico: están gravados con tarifa 0% de IVA y 0% de aranceles. La aparición de un IVA del 15% calculando el valor total de los libros configuraba, en apariencia, un cobro ilegal y arbitrario.
El Cuadro de Valores Como Debió Ser (Correcto y Legal)
| DESCRIPCIÓN DE VALORES | BASE IMPONIBLE (USD) | IMPUESTOS / TASAS | TOTAL (USD) |
|---|---|---|---|
| VALORES DE IMPORTACIÓN (ADUANA) | |||
| Valor FOB (Libros de Argentina) | $98,00 | — | $98,00 |
| Flete Internacional | $4,05 | — | $4,05 |
| Seguro Internacional | $0,98 | — | $0,98 |
| VALOR CIF TOTAL (Base de Impuestos) | $103,03 | — | $103,03 |
| Arancel / Ad Valorem (Categoría F) | $0,00 | 0 % | $0,00 |
| IVA Mercancía (Libros exentos) | $103,03 | 0 % | $0,00 |
| Tasa FODINFA (0,5 % del CIF) | $103,03 | 0,5 % | $0,52 |
| SUBTOTAL IMPUESTOS DEL ESTADO | $0,52 | ||
| VALORES DE SERVICIOS DEL COURIER (EMPRESA) | |||
| Trámites y Manejos (Handling) | — | — | $35,00 |
| Pesaje de paquete (2,7 kg) | — | — | $5,78 |
| Bodegaje temporal | — | — | $5,51 |
| Subtotal Neto de Servicios | $46,29 | — | $46,29 |
| IVA sobre Servicios del Courier | $46,29 | 15 % | $6,94 |
| SUBTOTAL SERVICIOS DE LA EMPRESA | $53,23 | ||
| ???? TOTAL DEFINITIVO A CANCELAR | $53,75 |
Resultado esperado: Conforme a este desglose, los impuestos del Estado ascienden únicamente a USD 0,52 (FODINFA), mientras que el resto del valor corresponde a servicios prestados por la empresa de courier, gravados con el IVA correspondiente sobre dichos servicios.
La presentación de la liquidación genera dudas razonables sobre la transparencia del proceso de cobro. Aunque el total finalmente exigido no incorpora el IVA de USD 15,53 que aparece en el documento, la permanencia de ese valor sin una explicación clara impide al consumidor verificar con certeza qué conceptos fueron efectivamente liquidados. Esta falta de claridad abre interrogantes sobre el funcionamiento del sistema de facturación y hace necesario que la empresa explique públicamente el origen de ese rubro y la forma en que se calcula el valor final.
La documentación analizada no permite concluir que el courier haya cobrado efectivamente ese valor; sin embargo, sí evidencia una inconsistencia que podría inducir a error al consumidor y que justifica solicitar una explicación técnica y comercial por parte de la empresa.
2. La Preocupación Internacional: La Opacidad Informativa que Alerta a los Exportadores
Este esquema de comunicación no solo afecta al comprador local, sino que genera desconcierto en los creadores y editores internacionales que eligen canales corporativos de prestigio global como FedEx en sus países de origen, ignorando las deficiencias informáticas que ejecutan sus representantes en el destino.
El director de la editorial argentina, quien despachó el material, manifestó su profunda sorpresa al conocer el intercambio de correos:
«Me sorprende todo esto, le digo sinceramente que es la primera vez que ocurre con un envío que realizo… Nunca tuve este tipo de problemas con envíos a ningún país, incluido Ecuador. Y le aseguro que los hago desde hace muchos años».
La justificada alerta de la editorial de origen pone al descubierto el verdadero trasfondo del problema: los exportadores envían material cultural asumiendo que la cadena logística operará con total transparencia y fluidez.
Al llegar al país, sin embargo, el destino se convierte en un laberinto de textos automatizados confusos que mezclan bases imponibles y siembran pánico tributario [finance].
El alarmante desconocimiento legal generalizado provoca que la mayoría de ciudadanos se asuste ante un desglose deficiente y prefiera pagar antes que fiscalizar, permitiendo que la falta de claridad en las planillas comerciales opere de forma sistemática y sin auditoría por parte de los usuarios.
3. La Desproporción Logística: Más Caro el Trámite Local que el Viaje Continental
Más allá de la confusión del IVA, la auditoría final de este caso deja en evidencia una realidad preocupante para el comercio y la cultura en el Ecuador: el costo de la logística y el papeleo interno es abismalmente superior al transporte internacional.
Al analizar el desglose definitivo enviado por Entrega.ec, las cifras oficiales revelan una contradicción difícil de justificar:
- Flete internacional (Traer el paquete desde Argentina): $4.05
- Seguro internacional: $0.98
- Trámites y Manejos en Ecuador (Cobro local del courier): $53.23
La matemática no miente: la gestión administrativa de la última milla, el pesaje, el bodegaje y «manejo» término no especificado, en territorio ecuatoriano resultó ser trece veces más cara que el esfuerzo logístico y el combustible empleado para trasladar el paquete a lo largo de miles de kilómetros a través del continente americano. Este desequilibrio tarifario impone una barrera invisible pero muy pesada para los ciudadanos, demostrando que el verdadero costo de importar cultura en Ecuador no está en las aduanas, sino en las tarifas discrecionales de las agencias locales.
4. La Verdad del Caso: El Documento DAS y el Desglose Real de la Factura
La verdad detrás del caos se reveló únicamente cuando se obtuvo el documento oficial aduanero: la DAS (Declaración Aduanera Simplificada), transmitida directamente al sistema informático Ecuapass del SENAE.
El documento aduanero, con estado de «Salida Autorizada», certificaba un Valor CIF definitivo de $103.03.
Al aplicar la fórmula matemática legal del FODINFA (0.5%):
($103.03 × 0.005 = $0.51515 → Redondeado a $0.52 centavos.)
La Aduana de Ecuador había liberado los libros cobrando únicamente cincuenta y dos centavos de dólar.
Asimismo, la DAS aclaró la procedencia de United States (Estados Unidos), un procedimiento logístico normal debido a las rutas de tránsito del SuperHub de FedEx en Memphis, desde donde despegan los aviones hacia Ecuador, y no a una confusión de origen de la mercancía.
Para comprender la magnitud de la desproporción comercial y el origen del error, es imperativo auditar la procedencia exacta de los $53.23 exigidos por concepto de «Trámites y Manejos», un rubro fijado con total discrecionalidad por la empresa y no por el Estado [finance].
Centavo por centavo, la operadora sumó tres servicios logísticos propios: $35.00 por manejo de carga, $5.78 por pesaje del paquete y $5.51 por bodegaje temporal, consolidando un subtotal neto de $46.29.
A este valor comercial interno se le aplicó el 15% de IVA legal sobre servicios ($6.94), arrojando el total de $53.23 [finance].
La confusión y el pánico tributario del usuario nacieron cuando el sistema informático de Entrega.ec colocó de forma errónea y aislada la cifra de $15.53 en la casilla de IVA general (un cálculo referencial que pretendía gravar los libros exentos), aunque afortunadamente, en la liquidación final de $53.75, la empresa terminó omitiendo ese cobro ilegal y sumó únicamente su tasa interna con el $0.52 del FODINFA aduanero [finance].
Queda en evidencia que, si bien no se cobró IVA por el material de lectura, el usuario fue sometido a una estructura informativa caótica diseñada para camuflar una tarifa local de intermediación trece veces más costosa que el propio flete internacional.
5. Guía de Resistencia Ciudadana: Cómo Defenderse
Aunque el caso se resolvió de forma favorable, legal y transparente, la lección que deja para la ciudadanía es profunda. Este esfuerzo no fue en vano. Demuestra que los ciudadanos tienen la obligación y el derecho de fiscalizar cada centavo que las corporaciones les exigen. Si el consumidor común no aprende a auditar sus documentos y a exigir claridad, queda a merced de la confusión generalizada.
El Artículo 4 de la Ley Orgánica de Defensa del Consumidor estipula el derecho a recibir una información clara, veraz y oportuna. Las empresas de courier en Ecuador tienen la obligación urgente de rediseñar sus plataformas de notificación. Automatizar procesos no puede ser sinónimo de sembrar el pánico tributario en los usuarios. El acceso a la cultura y el perfil fiscal de los ecuatorianos se defienden con conocimiento, rigurosidad y transparencia.
Manual del Usuario: Cómo Leer tu Documento DAS
Lea: DOCUMENTO DAS
Si estás importando por courier y la empresa te envía el desglose de la DAS (Declaración Aduanera Simplificada), sigue estos 3 pasos clave para comprobar si te están cobrando lo correcto:
Verifica el «Estado del Trámite»: Si dice Salida Autorizada (o Levante), tu paquete ya fue liberado por el Estado. Si el courier lo retiene, es por un tema comercial de ellos.
Examina la casilla «Valor CIF»: Es la base imponible que suma el precio del producto, el seguro y el flete internacional.
Cruza los datos en la «Liquidación de Tributos»: Si importaste libros (Categoría F), el AdValorem y el IVA deben marcar estrictamente $0.00. El único cobro legal aduanero es el FODINFA (0.5% del Valor CIF). Si en esta hoja oficial el IVA de los libros está en cero, pero el courier te lo cobra en su factura comercial, tienes todo el derecho legal de exigir una Nota de Crédito.
Uno de los aspectos que genera mayor inquietud en la liquidación comercial es que el courier factura un rubro denominado «Manejo» por USD 35,00 sin describir qué servicios específicos comprende. El documento no detalla si ese valor corresponde a gestión documental, procesamiento aduanero, almacenamiento, administración, coordinación logística u otras actividades, lo que impide al consumidor verificar la naturaleza y justificación del cargo. La ausencia de un desglose limita la posibilidad de evaluar la razonabilidad del precio y dificulta ejercer un control efectivo sobre la facturación recibida. En materia de protección al consumidor, la transparencia no consiste únicamente en informar un monto, sino también en explicar de manera suficiente el concepto por el cual se cobra.
Cualquier consumidor tendría derecho a formular:
- ¿Qué actividades concretas comprende el rubro «Manejo»?
- ¿Existe una tarifa publicada para ese servicio?
- ¿Por qué cuesta USD 35,00 en este caso?
- ¿Cómo se calcula: por peso, por valor FOB, por categoría o mediante una tarifa fija?
- ¿Ese cargo fue informado y aceptado antes de emitirse la factura definitiva?
Si la empresa no puede responderlas o no las informa previamente al consumidor, ello puede constituir un elemento relevante para evaluar el cumplimiento de sus deberes de información y transparencia.
Conclusión: El Derecho a la Información No es Opcional
La auditoría final de este caso demostró que el Estado ecuatoriano, a través del SENAE, aplicó la ley de forma correcta y oportuna al liberar los libros con tarifa 0% de IVA [finance].
Sin embargo, el proceso dejó al descubierto una deficiencia estructural en la última milla logística del país: el desorden informático de los sistemas privados de facturación de Entrega.ec que, al mezclar números y omitir desgloses claros, inducen al error y siembran un pánico tributario innecesario en los usuarios [finance].
Este esfuerzo de fiscalización periodística y ciudadana no fue en vano. Demuestra de manera contundente que los consumidores tienen la obligación y el derecho de auditar cada centavo que las corporaciones les exigen [finance].
Si el usuario común no aprende a leer sus documentos de respaldo, como la DAS, queda atrapado en un laberinto de textos ambiguos diseñados para camuflar ineficiencias de comunicación y tarifas comerciales de intermediación que resultan trece veces más costosas que el propio flete internacional.
El Artículo 4 de la Ley Orgánica de Defensa del Consumidor estipula el derecho a recibir una información clara, veraz, oportuna y completa.
Las empresas operadoras postales que representan a marcas globales en Ecuador tienen la obligación urgente de rediseñar sus plataformas de notificación al cliente.
Automatizar y acelerar los procesos de despacho no puede ser una excusa para omitir la debida diligencia, cortar los canales de soporte humano o vulnerar la tranquilidad de los contribuyentes.
El acceso libre a la cultura y el perfil fiscal de los ciudadanos se defienden con conocimiento, rigurosidad y transparencia.
Para retroalimentar:
Uno de los aspectos que mayor preocupación genera en este caso no radica únicamente en el monto facturado, sino en la forma en que la información es presentada al consumidor. El documento remitido por el courier consigna un rubro denominado «Manejo» por USD 35,00, pero no describe qué servicios específicos comprende, cómo fue determinado ese valor ni cuál es el criterio utilizado para su cálculo. Tampoco informa si dicho cargo responde a una tarifa fija, al peso del envío, al valor de la mercancía, a la categoría de importación o a otro parámetro previamente establecido. Esta ausencia de información impide al usuario verificar la razonabilidad del cobro y limita su capacidad para ejercer un control efectivo sobre la facturación recibida. En materia de protección al consumidor, la transparencia no consiste únicamente en informar un monto, sino también en explicar de manera clara, suficiente y comprensible el concepto por el cual se cobra.
La necesidad de una mayor transparencia resulta aún más evidente cuando se comparan los valores de la operación. Mientras el flete internacional desde Argentina hasta Ecuador ascendió a USD 4,05, el rubro «Manejo» fue facturado por USD 35,00, es decir, aproximadamente 8,6 veces más que el costo del transporte internacional. Esta diferencia, por sí sola, no permite concluir que exista un cobro indebido, puesto que se trata de un servicio comercial y no de un tributo estatal. Sin embargo, su magnitud justifica plenamente que el consumidor solicite conocer qué actividades comprende ese concepto, cuál es su fundamento tarifario y de qué manera fue calculado. La transparencia en la relación contractual exige que el usuario pueda comprender y verificar los valores que se le cobran antes de efectuar el pago.
Este caso pone de relieve una realidad que trasciende una operación de importación en particular. La automatización de los procesos no puede sustituir el deber de información que tienen las empresas frente a sus usuarios. Cuando los sistemas generan desgloses ambiguos, emplean conceptos sin explicación o presentan valores susceptibles de interpretaciones erróneas, trasladan al consumidor la carga de descifrar documentos técnicos que deberían ser comprensibles desde el primer momento. Garantizar información clara, veraz, suficiente y oportuna no constituye una buena práctica empresarial, sino una obligación derivada de los principios de transparencia y de los derechos reconocidos a los consumidores por el ordenamiento jurídico ecuatoriano.
Sobre la autora
Este reportaje de investigación fue desarrollado por Ivonne Espinosa de Chóez, periodista con cerca de tres décadas de trayectoria en el libre ejercicio de la comunicación y la defensa de los derechos ciudadanos en el Ecuador. Fiel a la línea editorial de Theios Parrhesía de IJ Alliance, este espacio permanece abierto a la réplica formal de los operadores logísticos implicados. La verdad no se negocia.
EVIDENCIA DE INVESTIGACIÓN: COMPENDIO DOCUMENTAL
En salvaguarda del derecho a la información veraz y la transparencia, ponemos a disposición de nuestra audiencia y de los entes de control los soportes probatorios digitalizados que sustentan este análisis. Todos los archivos se encuentran en formato PDF optimizado para su descarga directa.
???? Documento 1: Soporte de Adquisición Internacional
Detalle: Factura comercial original emitida en la República de Argentina por la Editorial que certifica el valor de la transacción y el contenido del paquete (bienes culturales).
[???? DESCARGAR FACTURA DE ORIGEN – ARGENTINA]
???? Documento 2: Declaración Aduanera Oficial (La Prueba Reina)
Detalle: Detalle de la DAS (Declaración Aduanera Simplificada) autorizada y aforada por el sistema Ecuapass del SENAE, donde se ratifica el valor CIF de $103.03 y la liquidación única de tributos por $0.52 (FODINFA).
[???? DESCARGAR DETALLE DE LA DAS – SENAE]
???? Documento 3: Factura Comercial del Operador Local
Detalle: Comprobante de venta definitivo emitido por Entrega.ec, que evidencia el desglose correcto de los $53.23 comerciales y la omisión final del cobro indebido de IVA sobre los libros.
[???? DESCARGAR FACTURA EMITIDA POR EL COURIER]
????️ Herramienta Comunitaria: Plantilla de Reclamo Jurídico
Detalle: Formato editable de oficio legal estructurado por nuestra redacción. Diseñado para que cualquier usuario afectado por cobros indebidos de IVA en Categoría F pueda exigir la emisión de una Nota de Crédito.
Especificaciones: Formato Microsoft Word (.docx) | Plantilla Libre | 95 KB
DESCARGAR PLANTILLA EDITABLE DE OFICIO DE RECLAMO